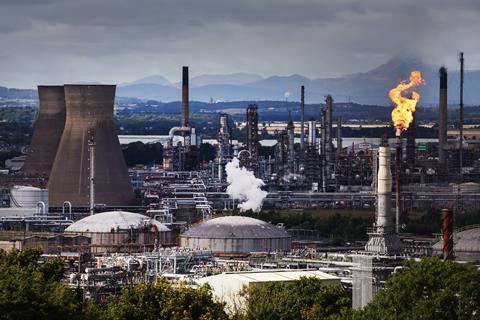
تنها پالایشگاه نفت اسکاتلند در گرنجموث قرار است سال آینده تعطیل شود. تاسیسات پتروینئوس به پایانه ای برای واردات سوخت نهایی مانند بنزین و گازوئیل تبدیل می شود.
پتروینئوس گفت که Grangemouth به طور فزاینده ای قادر به رقابت با سایت های بزرگتر، مدرن و کارآمدتر در خاورمیانه، آسیا و آفریقا نیست. انتظار میرود که این تعطیلی منجر به از دست رفتن حدود 400 شغل از 475 شغل در پالایشگاه شود که از سال 1924 شروع به کار کرده است.
تقاضا برای سوخت های کلیدی که ما در Grangemouth تولید می کنیم شروع به کاهش کرده است و با توجه به اینکه ممنوعیت خودروهای بنزینی و دیزلی جدید در دهه آینده اجرایی می شود، پیش بینی می کنیم که بازار این سوخت ها حتی بیشتر کاهش یابد پتروینئوس سخنگو را توضیح داد. این واقعیت، همراه با هزینه راه اندازی پالایشگاهی که نیم قرن پیش ساخته شده است، به این معنی است که ما در حال بررسی راه هایی برای انطباق تجارت خود هستیم.»
پتروئینوس، سرمایه گذاری مشترک بین اینئوس و پتروچاینا، خاطرنشان کرد که هزینه های تعمیر و نگهداری از سال 2011 به بیش از 1.2 میلیارد دلار (908 میلیون پوند) نیاز داشته است که منجر به زیان بیش از 775 میلیون دلار در مدت مشابه شده است. Grangemouth یکی از شش پالایشگاه در بریتانیا است و بنزین، گازوئیل، نفت سفید، سوخت جت و نفت کوره و همچنین مقدار کمی نفتا خوراک پتروشیمی تولید می کند.
به گفته این سخنگوی، “قابلیت اطمینان عملیاتی پالایشگاه گرنجموث در سال های اخیر ضعیف بوده است.” ظرفیت این پالایشگاه 150000 بشکه در روز است، اما «از سال 2019 استفاده از این پالایشگاه هر سال کاهش یافته است، از 81 درصد در سال 2011 به 55 درصد در سال 2018». حدود نیمی از نفت خام این پالایشگاه از دریای شمال و بقیه وارداتی است.
بریتانیا تقریباً 42 میلیون تن نفت خام در سال 2023 وارد کرد که عمدتاً از نروژ (35٪) و ایالات متحده (32٪) بود، زیرا آنها نفت خام با ترکیبی مشابه با بریتانیا تولید می کنند. بر اساس گزارش Fuels Industry UK، چندین میلیون تن از نیجریه، لیبی و کانادا منشا گرفته است.
جیمی بیکر، مدیر روابط خارجی شرکت Fuels Industry UK، می گوید: «فرض این است که پایانه واردات، عرضه فعلی پالایشگاه را تامین کند که حدود 80 درصد از عرضه سوخت اسکاتلند است. پالایشگاههای بریتانیا معمولاً بیش از نیاز ما بنزین تولید میکنند و سوخت جت و گازوئیل کافی تولید نمیکنند، بنابراین در مجموع حدود 56 میلیون تن فرآوردههای نفتی به بریتانیا تحویل داده شده است و سوخت جت به ویژه در سال 2023 افزایش مییابد.
آسیا و خاورمیانه در بسیاری از پالایشگاه های بزرگ سرمایه گذاری کرده اند که به بازارهای داخلی و صادراتی خدمات می دهند
بیکر می گوید: «ما در سال های اخیر شاهد واردات زیادی از پالایشگاه های آمریکایی بوده ایم. «خیلی چیزها از اروپا می آید. هلند و بلژیک ظرفیت پالایشی بسیار زیادی نسبت به اندازه خود دارند.
اینئوس به طور جداگانه در مجتمع Grangemouth یک کارخانه پتروشیمی و سیستم خط لوله Forties را اداره می کند. اینئوس گفت که این مشاغل تحت تأثیر تعطیلی پالایشگاه قرار نخواهند گرفت. کارخانه Ineos Olefins and Polymers ظرفیتی در حدود 1.4 میلیون تن در سال اتیلن، اتانول، پلی اتیلن و پلی پروپیلن دارد و حدود 1000 نفر را استخدام می کند. این خط لوله حدود 500 کارمند دارد و روزانه 300000 بشکه نفت خام را از 85 میدان در دریای شمال حمل می کند.
به دنبال اخبار بسته شدن این پالایشگاه، پتروینئوس می گوید که با دولت های بریتانیا و اسکاتلند بر روی پتانسیل گرنجموث به عنوان مرکزی برای سوخت های کم کربن کار می کند. یک مطالعه امکان سنجی – پروژه ویلو – در حال ارزیابی گزینه هایی مانند سوخت پایدار جت، هیدروژن کم کربن و محصولات مرتبط و سوخت های الکترونیکی با گزینه های تجاری قابل دوام است که تا بهار 2025 شناسایی می شوند. اتحادیه های نمایندگی کارگران پالایشگاه از هر دو دولت به دلیل جابجایی نیز انتقاد کرده اند. به آرامی، گفتن اینکه هر شغلی از Project Willow احتمالاً چند سال دیگر است.
دولت بریتانیا و اسکاتلند 20 میلیون پوند بودجه اضافی و بسته حمایتی شغلی برای جامعه و کارگران، علاوه بر 80 میلیون پوند از بودجه مشترک موجود برای منطقه وسیعتر فالکرک و گرنجموث، متعهد شدهاند.
اگر ظرفیت پالایش در اروپا کاهش یابد، ممکن است منابع محلی مواد اولیه رقابتی را از دست بدهیم، که می تواند صنعت شیمیایی اروپا را تحت تأثیر قرار دهد.
والریا استرپوس از شرکت مشاوره مدیریت Bain & Company انتظار دارد که شاهد کاهش تقاضا برای سنتی باشد [refinery] محصولات و افزایش تقاضا برای محصولات سبزتر مانند سوختهای تجدیدپذیر، که به زنجیرههای تامین مختلف و سازگاری داراییها نیاز دارند، اما نوسانات بازار را نیز افزایش داد.
او می گوید که پالایشگاه ها با یک انتخاب روبرو هستند. یکی از گزینه ها سازگاری با گیاهان موجود و تولید تدریجی محصولات جدید است. انتخاب دوم ادامه تولید محصولات سنتی است. در یک بازار در حال کاهش، این به نفع رقابتی ترین پالایشگاه ها خواهد بود. با این حال، آنها نیاز به افزایش بیشتر کارایی و کاهش ردپای کربن خود دارند.
استرپوس میگوید: «اگر داراییهای رقابتی ندارید و بودجه لازم برای تغییر آن داراییها را ندارید، میتوانید ردپای خود را بررسی کنید و ببندید یا به یک مرکز لجستیک تبدیل شوید.
استرپوس می افزاید: در گذشته، پالایشگاه های اروپایی می توانستند به آسیا صادر کنند، اما “اکنون آسیا و همچنین خاورمیانه، در پالایشگاه های بسیار بزرگی سرمایه گذاری کرده اند که به بازار داخلی و همچنین بازار صادراتی خدمات می دهند.” صنایع شیمیایی در اروپا نیز از نظر مواد خام مانند نفتا تأثیر را احساس خواهد کرد، اگرچه این ابزاری برای تصمیم گیری های سرمایه گذاری برای پالایشگاه ها نخواهد بود.
استرپوس میگوید: «خوراک صنایع شیمیایی بخش کوچکی از تولید پالایشگاه است – 80 درصد سوخت یا سایر محصولات است. اگر ظرفیت پالایش در اروپا کاهش یابد، ممکن است منابع محلی خوراک رقابتی را از دست بدهیم، که احتمالاً صنعت شیمیایی اروپا را تحت تأثیر قرار می دهد.
با این حال، “اگر کشورهای تولید کننده در خاورمیانه و آسیای جنوب شرقی به تولید نفت از پالایشگاه های بزرگ و کارآمد ادامه دهند، ممکن است تاثیر آن به این اندازه نباشد.”